أموال تصل إلى الحسابات ولا تصل إلى مستحقيه.. القيود المصرفية تهدد العمل الأهلي الفلسطيني
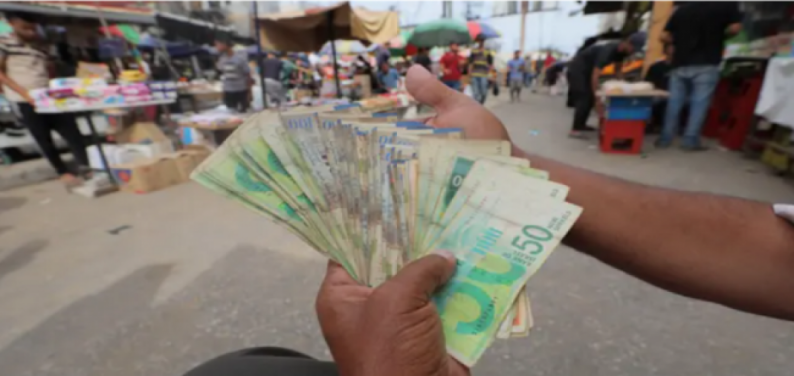
كتبت مجد حثناوي: قد تصل المنحة إلى حساب مؤسسة إغاثية فلسطينية، لكن ذلك لا يعني بالضرورة أن المؤسسة قادرة على استخدامها في الوقت الذي تحتاج فيه إليها، فخلف عمليات التحويل المصرفي وفتح الحسابات وسحب الأموال، تواجه مؤسسات المجتمع المدني العاملة في المجال الإنساني سلسلة من الإجراءات والتحديات التي قد تؤخر وصول التمويل أو تعرقل استخدامه، في وقت تتزايد فيه الاحتياجات الإنسانية بصورة غير مسبوقة.
في خضم الظروف الاستثنائية والكارثية التي تمر بها الأراضي الفلسطينية، ولا سيما الحرب المتواصلة على قطاع غزة وتصاعد سياسات الاستيطان والتهجير والاعتداءات على الممتلكات وسبل العيش في الضفة الغربية، تقف المؤسسات الأهلية والإغاثية أمام تحديات مالية ومصرفية متشابكة تهدد قدرتها على مواصلة برامجها والاستجابة للاحتياجات المتزايدة.
وتضطلع هذه المؤسسات بدور أساسي في تقديم المساعدات والخدمات الصحية والاجتماعية والقانونية، إلى جانب برامج الحماية ودعم سبل العيش والاستجابة للطوارئ، غير أن قدرتها على تنفيذ هذه البرامج ترتبط بصورة مباشرة بقدرتها على الوصول إلى حساباتها المصرفية، واستقبال التمويل والمنح، وتحويل الأموال إلى الجهات المستفيدة والموردين، وسحب السيولة اللازمة للإنفاق على الأنشطة الميدانية.
وبين متطلبات الامتثال المصرفي ومكافحة غسل الأموال وتمويل الإرهاب من جهة، والاحتياجات الإنسانية العاجلة للنازحين والأسر المنكوبة والفئات الأكثر ضعفًا من جهة أخرى، تتصاعد الإشكالات المرتبطة بالعمليات المصرفية لتتجاوز كونها إجراءات تنظيمية أو محاسبية، وتتحول في بعض الحالات إلى عائق يؤثر في انتظام التمويل وسرعة تنفيذ المشاريع ووصول المساعدات إلى مستحقيها.
حسابات مجمدة رغم استكمال متطلبات الترخيص
من أبرز التحديات التي تواجه مؤسسات المجتمع المدني في تعاملاتها مع المصارف، تجميد بعض الحسابات المصرفية أو إغلاقها، ورفض استقبال أو تنفيذ بعض الحوالات المالية، أو إعادة منح إلى الجهات الممولة، رغم تأكيد المؤسسات التزامها باستكمال متطلبات الترخيص وتقديم التقارير المالية والإدارية الدورية.
يقول أحد قادة المؤسسات الأهلية (أ.ج) الذي رفض ذكر اسمه لأسباب أمنية، الإشكال لا يرتبط بالضرورة بعدم استيفاء المتطلبات القانونية أو المالية، وإنما بغياب الوضوح في بعض الإجراءات، وطول المدة التي تستغرقها عملية المراجعة، فضلًا عن اختلاف المتطلبات من مصرف إلى آخر، وهو ما يجعل المؤسسة غير قادرة في بعض الحالات على التنبؤ بالوثائق أو المعلومات التي قد يطلبها المصرف منها قبل تنفيذ معاملة مالية معينة".
ويضيف (أ.ج) " إن بعض الإجراءات المصرفية اتسمت بالتشدد، لا سيما في الحالات التي أُغلقت فيها حسابات أو عُلقت فيها معاملات دون تقديم أسباب كافية أو توضيحات تمكّن المؤسسة من معالجة الملاحظات واستكمال الوثائق المطلوبة"
ولا تقتصر المشكلة هنا على تجميد الحساب بحد ذاته، إذ إن الحساب المصرفي بالنسبة إلى المؤسسة الأهلية يمثل البوابة الأساسية التي تمر من خلالها أموال المنح والمشاريع، كما ترتبط به سلسلة واسعة من الالتزامات المالية، من دفع أجور الموظفين والعاملين الميدانيين، إلى تسديد مستحقات الموردين، وتمويل الأنشطة وشراء المواد والخدمات اللازمة لتنفيذ المشاريع، حيث، يقول (أ.ج) " أن هذا الوضع أدى في بعض الحالات إلى تعطيل تنفيذ مشاريع إنسانية وصحية، وأثر في استمرارية الخدمات المقدمة للفئات الأكثر احتياجًا، وأكد أن أي تأخير يمتد أثره إلى المستفيدين والطواقم المحلية والموردين والشركاء الميدانيين، الذين ترتبط أعمالهم بدورهم بانتظام التدفقات المالية".
كما لفت إلى التحديات المرتبطة بتأخر إنجاز بعض المعاملات لدى الجهات الرسمية، خاصة في ظل الظروف الاستثنائية وتقليص ساعات العمل الحكومي وصعوبة الوصول إلى المكاتب المختصة/ وطالبوا بوضع آلية واضحة وشفافة توازن بين متطلبات الامتثال المصرفي وضرورة استمرار عمل المؤسسات الأهلية، خصوصًا تلك التي تنفذ برامج مرتبطة بالاستجابة الإنسانية والطوارئ.
وشدد على أن المؤسسة الملتزمة ينبغي أن تُمنح فرصة لمعرفة أسباب أي إجراء يُتخذ بحقها، والرد على الملاحظات خلال فترة زمنية معقولة، بدلًا من تركها أمام قرارات غير مفسرة قد تؤدي إلى تعطيل برامجها وتهديد قدرتها على الوفاء بالتزاماتها تجاه المانحين والمستفيدين والموردين.
تواجه المؤسسات في قطاع غزة صعوبات إضافية في فتح الحسابات المصرفية، نتيجة الظروف الميدانية والإنسانية المعقدة التي أفرزتها الحرب، فضلًا عن صعوبة الوصول إلى بعض الجهات التي تتطلبها الإجراءات المصرفية المعتادة، في هذا السياق يقول مدير المكتب الإقليمي لائتلاف "أمان" في قطاع غزة، وائل بعلوشة، موقف الائتلاف ورؤيته تجاه التعقيدات المصرفية التي تواجه العمل الأهلي والإنساني، مؤكداً على أن تجميد الحسابات أو تعليق الحوالات دون إبداء أسباب واضحة يمثل انتهاكاً صارخاً لمبادئ العدالة والشفافية، مشيرَا إلى أن غياب مسارات مكتوبة للطعن أو الاعتراض يحول القرارات المصرفية إلى إجراءات تعسفية، ويترك المؤسسات عرضة للشلل الكامل ودون القدرة على الدفاع عن نفسها أو إثبات براءتها.
وعن تأثير هذه السياسات على النزاهة المؤسسية، يرى بعلوشة أن هذا الغموض يغذي ثقافة الشك والاتهام المسبق، ويضعف من مصداقية المؤسسات الأهلية أمام الجهات المانحة والجمهور، إضافة إلى فتح الباب أمام الاجتهادات البشرية غير المنضبطة، مما ينعكس سلباً على منظومة النزاهة والمساءلة جميعها.
أما عن تجاوز عقبة حدود السحب، يرى بعلوشة أن حدود السحب المفروضة حالياً لا تتناسب مع الاحتياجات التشغيلية والإغاثية الهائلة لمراكز الإيواء والطواقم الطبية والمجتمعية، وهو ما يتطلب استثناءً عاجلاً للمؤسسات الإنسانية المعتمدة من سقف السحب النقدي، وتسهيل آليات التحويل المباشر دون الحاجة للمرور بدورات نقدية معقدة.
وحذر بعلوشة من مخاطر اللجوء للسوق السوداء بسبب هذه التقييدات، لما لها من آثار جسيمة تترتب على لجوء بعض المؤسسات لخيارات بديلة أو عمولات السوق السوداء لتوفير "الكاش"، حيث يعرض ذلك المؤسسات لمساءلات قانونية خطيرة، ويفتح مجالاً أمام الفساد واستغلال الأزمات، ويستنزف جزءاً كبيراً من أموال التبرعات.
تفاوت تطبيق سياسات الامتثال
تشير المؤسسات الأهلية إلى وجود تفاوت بين المصارف في تفسير متطلبات الامتثال وتطبيقها، الأمر الذي يؤدي إلى اختلاف الإجراءات المتبعة تجاه مؤسسات متشابهة في طبيعة أعمالها ومصادر تمويلها وهياكلها الإدارية.
وفيما يخص بتفاوت سياسات الامتثال بين البنوك تقولمديرة السياسات والتخطيط في الاتحاد الفلسطيني للهيئات المحلية، المهندسة عهود عناية أن من أكثر الإشكاليات التي تواجه المؤسسات العاملة في البرامج التنموية والإنسانية استيفاء المؤسسة لمتطلبات مصرف معين، ثم تكتشف أن مصرفا آخر يطلب مجموعة مختلفة تمامًا من الوثائق أو التوضيحات لنفس العملية، مما يخلق حالة من عدم اليقين ويعمل على زيادة الكلفة الإدارية، مشيرة إلى ضرورة توحيد الحد الأدنى من المعايير والإجراءات وقنوات التواصل والمدة الزمنية للرد، باعتباره مطلبًا أساسيًا، كون المؤسسات تحتاج إلى معرفة ما هو مطلوب منها قبل أن تبدأ العملية، وليس بعد توقف الحوالة.
وحسب عناية فإن المشكلة من منظور الهيئات المحلية تتضاعف لديها لأنها لا تتعامل مع مؤسسة واحدة فقط؛ بل مع عشرات البلديات والمجالس القروية والمنتفعين من البرامج المختلفة، ولكل منها وثائقها وإجراءاتها وشركاؤها المحليون، لذا هناك حاجة ملحة إلى منهج قائم على تقييم المخاطر وليس على تكرار الإجراءات بصورة آلية.
وترى مديرة البرامج والسياسات أنه لا يمكن فصل المسألة المصرفية عن الاستجابة الإنسانية، فعندما تتأخر الحوالة، لا يتأخر رقم في كشف الحساب فقط؛ بل قد يتأخر تنفيذ نشاط، أو دفع مستحقات مورد، أو وصول معدات أو مواد، أو استكمال خدمة يحتاجها المواطنون، مبينة أن الاتحاد الفلسطيني للهيئات المحلية حذر من أن التحديات المالية والتنظيمية تهدد استمرارية الخدمات، وطالب بحلول لضمان الاستقرار المالي للهيئات المحلية واستمرار تقديم الخدمات الأساسية. لذلك فإن التأخير المصرفي قد ينتج عنه سلسلة من الآثار مثل تأجيل تنفيذ الأنشطة الميدانية وإعادة جدولة العقود والمشتريات إلى جانب ارتفاع كلفة المشروع بسبب التأخير.
وأوضحت عناية أن الأمر يخلق أزمة ثقة، لأن برامج دعم الهيئات المحلية تعتمد على شبكة واسعة من المقاولين والموردين والخبراء ومقدمي الخدمات المحليين. فإن أي تأخير من قبلها في دفع مستحقاتها لأسباب خارجة عن إرادتها، فإن الطرف المتضرر غالبا لا يرى سبب التأخير، بل يرى فقط أن الجهة المتعاقد معها لم تدفع في الوقت المحدد.
القيود المصرفية تضيف عبئًا إلى بيئة عمل مضطربة
انعكست التحديات المصرفية على تنفيذ برامج دعم المجتمعات المتضررة والمناطق التي تواجه ضغوطًا متزايدة بسبب الاستيطان والتهجير والاعتداءات على الممتلكات وسبل العيش، حيث تحتاج المؤسسات التي تعمل في هذه المناطق إلى إنجاز التحويلات والتعاقدات ودفع المستحقات ضمن مواعيد محددة، خصوصًا في مشاريع ترميم المساكن والمنشآت، ودعم المزارعين، وتقديم الخدمات القانونية، والحماية المجتمعية.
غير أن تأخر التمويل أو اختلاف الإجراءات المصرفية قد يؤدي إلى تأجيل التدخلات أو رفع تكلفتها أو فقدان القدرة على تنفيذها في الوقت المناسب، كما قد يضعف ثقة المستفيدين والموردين بقدرة المؤسسة على الوفاء بالتزاماتها.
وتزداد حساسية هذه المسألة بالنسبة إلى المؤسسات التي تعمل في المناطق التي تتعرض لتغيرات ميدانية متسارعة، إذ قد تتطلب الاستجابة تدخلًا سريعًا لشراء مواد أو تقديم خدمة قانونية أو توفير دعم لمجتمع متضرر، وفي مثل هذه الحالات، فإن أي تأخير في تنفيذ المعاملة المالية قد ينعكس على توقيت التدخل نفسه.
في هذا السياق يرى مدير مركز إعلام حقوق الإنسان والديمقراطية (شمس)، الدكتور عمر رحّال، أن الأزمة المصرفية الحالية لها جذور ممتدة خلال السنوات الثلاث الماضية، وتحديداً منذ تصنيف حكومة الاحتلال لمجموعة من المؤسسات الحقوقية والزراعية والنسوية كـ "كيانات إرهابية"، ووضع وزارة الخزانة الأمريكية مؤسسات فلسطينية على قائمة العقوبات، مبينًا أن هذا الاستهداف أوجد حالة شديدة من التخوف لدى بعض المصارف الفلسطينية، ودفعت المصارف الوسيطة للرفض الفعلي لتمرير الحوالات المالية المنقولة من المانحين، ما أسفر عن تجميد وإغلاق الحسابات البنكية للمؤسسات، وبين أن أثر هذا التجميد ألحق ضرراً مباشراً ببرامج الدفاع عن حقوق الإنسان، التوعية، وبالمزارعين، الأسرى، والأسر المتضررة، امتداداً إلى الشلل التشغيلي الذي دفع بعض الموظفين للاستقالة واضطر المؤسسات للاستغناء عن آخرين لتعذر دفع أجورهم.
كما نبه رحّال إلى أن إغلاق الحسابات البنكية تسبب في أزمة ثقة حادة وتراكم ديون ضخمة لصالح الموردين، المقاولين، والمؤجرين، مؤكداً أن المشكلة لا تكمن في تهرب المؤسسات من دفع مستحقاتهم، بل في انعدام الوسيلة المصرفية لتحويل الأموال المرصودة أصلاً في المنح؛ الأمر الذي دفع الموردين إلى التوقف عن تزويد المؤسسات بالاحتياجات والمستلزمات، وأضعف ثقة المجالس المحلية والشركات بالالتزامات التعاقدية للمؤسسات الأهلية.
وفيما يتعلق بمتطلبات الامتثال المصرفي، يشدد الدكتور عمر رحّال على أن مؤسسات العمل الأهلي تحترم القانون، وتلتزم بالتعاميم والسياسات الصادرة عن سلطة النقد والتعليمات المصرفية للبنوك الوطنية والأجنبية، مشيراً إلى أن الأموال الواردة للمؤسسات تجيء من حكومات دول ذات علاقات دبلوماسية أو مؤسسات دولية مرخصة، ولا ممارسة لغسل الأموال أو الشبهات القانونية فيها. غير أنه يوضح وجود إشكالية خفية تتمثل في المغالاة والمبالغة في تطبيق سياسات الامتثال، والاجتهادات الشخصية من بعض مديري وموظفي البنوك ممن يفتقرون للخبرة والتجربة الكافية ويتصرفون خارج إطار التعليمات الرسمية.
سلطة النقد الفلسطينية: ما الدور المطلوب؟
تتمثل إحدى أبرز الحاجات المطروحة في قيام سلطة النقد الفلسطينية بدور تنسيقي ورقابي أكثر فاعلية في معالجة التحديات التي تواجه المؤسسات الأهلية، بما يضمن تحقيق التوازن بين حماية النظام المالي والالتزام بالمعايير الدولية من جهة، وضمان استمرار العمل الإنساني من جهة أخرى.
ويمكن لسلطة النقد أن تقود حوارًا منتظمًا يضم المصارف والمؤسسات الأهلية والجهات الحكومية والمانحين، بهدف تحديد المشكلات المتكررة ووضع إرشادات واضحة وموحدة لتطبيق متطلبات الامتثال على المؤسسات غير الهادفة للربح.
من جهته، أوضح مدير دائرة الرقابة والتفتيش في سلطة النقد الفلسطينية، إياد نصار، خلال جلسة متخصصة عقدها ائتلاف "أمان" لمناقشة التحديات المصرفية للمؤسسات الأهلية الفلسطينية، أن التعقيدات المتعلقة بفتح الحسابات البنكية واستقبال الحوالات المالية ليست وليدة المرحلة الحالية، بل ترتبط بواقع القطاع المصرفي الفلسطيني ومتطلبات الامتثال الدولية، إلى جانب القيود المفروضة في العلاقات مع البنوك الإسرائيلية.
وأشار نصار إلى أن تصنيف المؤسسات غير الربحية عالمياً ضمن الفئات "عالية المخاطر" يستدعي إخضاعها لإجراءات تدقيق إضافية تشمل التحقق من الحوكمة، ومصادر التمويل، وآليات صرف المنح، وهو ما يزداد تشددًا في أوقات الأزمات مع ارتفاع حجم المساعدات الإنسانية.
وأضاف نصار أن المصارف باتت مطالبة بالتحقق من مسار الأموال والمستفيدين النهائيين، خصوصا مع تدفق المساعدات الكبيرة إلى قطاع غزة، لتفادي المخاطر القانونية المرتبطة بقضايا غسل الأموال وتمويل الإرهاب، وحماية استقرار القطاع المصرفي، وتفادي القضايا المرفوعة ضدها في الولايات المتحدة. مؤكدًا على ضرورة الخروج بتوصيات توازن بين الالتزام بالمعايير الدولية وتضمن تدفق التمويل الإنساني، بالتوازي مع معالجة الإشكاليات المتعلقة بتحديث بيانات المؤسسات وحوكمتها والمفوضين بالتوقيع.
وبشكل خاص قطاع غزة، يرى بعلوشة أن تدخلا سلطة النقد حتى هذه اللحظة لا ترتقي لمستوى إدارة طوارئ العمل الإنساني الاستثنائي والكارثي في قطاع غزة، مشيرَا إلى أن المطلوب هو تحديد هو الانتقال من دور المراقب التقليدي إلى دور القائد والموجه الفاعل الذي يقود حواراً وطنياً ومؤسسياً جاداً يجمع المصارف، وسلطة النقد، وقيادات العمل الأهلي لتذليل العقبات بحلول خلاقة، وإصدار قرارات ملزمة تحمي المؤسسات الإنسانية من التعسف المصرفي.
كما شدد بعلوشة على ضرورة إصدار "دليل إرشادي موحد ومكتوب" عن سلطة النقد، يُلزم كافة المصارف العاملة بمعايير واضحة، شفافة، وغير قابلة للتأويل الشخصي في التعامل مع المؤسسات غير الهادفة للربح، مشيراً إلى أن ذلك يتطلب عقد ورش عمل تشاورية عاجلة بين سلطة النقد وائتلاف أمان وشبكات العمل الأهلي، لوضع معايير مخففة ومحددة تمنع التفاوت والاجتهادات بين بنك وآخر، وتوفر بيئة عمل واضحة وآمنة قانونياً للجميع.
أمان يقترح خلية أزمة لمعالجة تحديات المؤسسات الأهلية
في إطار البحث عن آليات عملية لمعالجة هذه الإشكالات، تقود مؤسسة أهلية مقترحًا لإنشاء خلية أزمة لمعالجة التحديات المصرفية التي تواجه المؤسسات الأهلية، ضمن إطار من الحوار والمساءلة والتنسيق بين مختلف الأطراف المعنية.
ويمكن أن تضم هذه الخلية ممثلين عن سلطة النقد والمصارف والمؤسسات الأهلية والجهات الحكومية والمانحين، وأن تتولى رصد المشكلات المتكررة، واستقبال الشكاوى، ومتابعة الحالات العاجلة، واقتراح حلول عملية قابلة للتنفيذ، إلى جانب إعداد توصيات تتعلق بالإجراءات الاستثنائية المطلوبة في قطاع غزة.
ويوضح بعلوشة مهام الخلية أن تطلق حزمة من الإجراءات طارئة تراعي استحالة الحصول على الوثائق التقليدية بسبب الدمار وتلف الأوراق الثبوتية أو انتهاء صلاحيات الهويات في قطاع غزة، مشددَا على أن رؤية "أمان" لا تعني الفوضى؛ بل من الممكن بناء مصفوفة مخاطر مبسطة ومؤقتة تضمن الحد الأدنى، عبر التحقق من هوية المستفيدين عبر المعرفات المتاحة، دون اتخاذ تلف الوثائق حجة لتعطيل الحق في الحياة والإغاثة.
وشدد بعلوشة على ضرورة أن تضم الخلية ممثلين أصحاب قرار عن سلطة النقد الفلسطينية باعتبارها الجهة الناظمة، وجمعية البنوك في فلسطين لتجسير الفجوة التنفيذية مع المصارف، وائتلاف أمان أو شبكات العمل الأهلي الرئيسية لتمثيل القطاع الإنساني والرقابي وضمان العدالة، بالإضافة إلى الجهات الإغاثية والدولية ذات العلاقة بالعمليات الميدانية الطارئة، وذلك لضمان أن تكون قرارات الخلية نافذة وليست مجرد توصيات إضافية.
كما يمكن أن تساعد الخلية في وضع بروتوكول خاص للتعامل مع المنح الإنسانية، بحيث تُراعى سرعة الاستجابة ووضوح مسار الأموال، دون التخلي عن متطلبات التدقيق والشفافية.
ويعزز هذا الإطار مبدأ المساءلة المتبادلة، إذ يتيح للمؤسسات معرفة المطلوب منها، ويمكّن المصارف من الحصول على المعلومات اللازمة، ويمنح الجهات الرسمية والمانحين قدرة أكبر على متابعة أثر الإجراءات المصرفية في استمرار الخدمات المقدمة للمجتمعات المستفيدة.
جميع المقالات تعبر عن وجهة نظر أصحابها وليس عن وجهة نظر وكالة وطن للأنباء